 Met behulp van AI gemaaktDit artikel is inhoudelijk gecontroleerd en goedgekeurd door mr. J.M.E. Hamming. Uitleg over het EU-kenmerk.
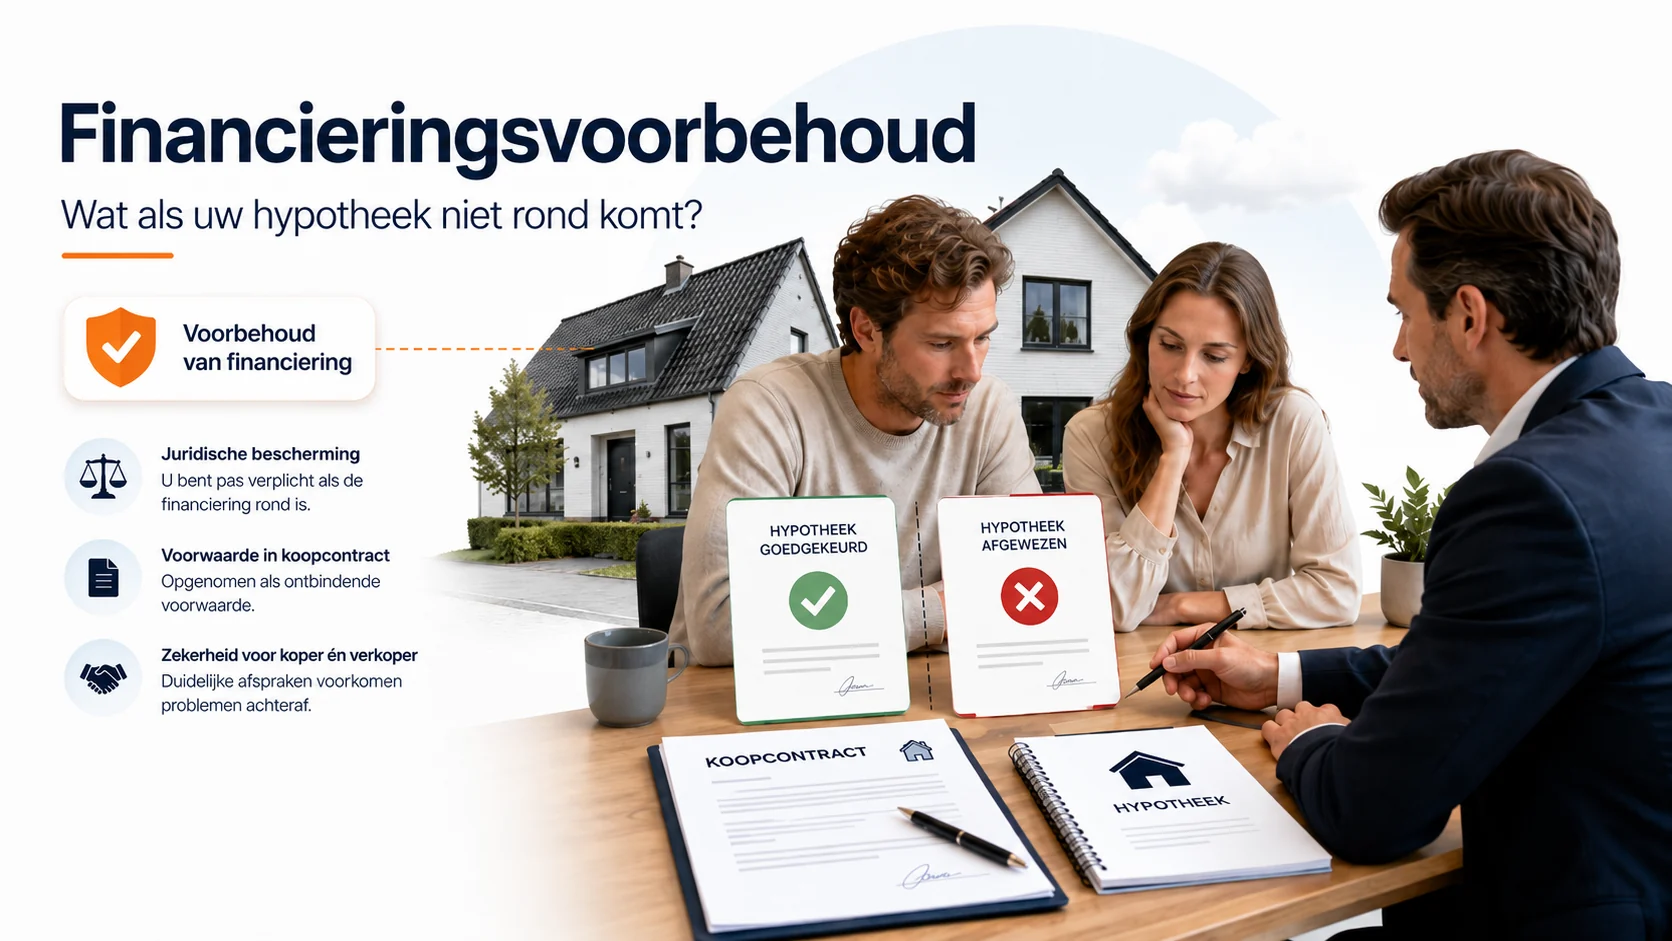
De adviseur zegt dat de financiering haalbaar lijkt. De koopakte wordt getekend en de bedenktijd verstrijkt. Kort voor het einde van het financieringsvoorbehoud blijkt de bank aanvullende stukken te verlangen of de aanvraag af te wijzen. Wie draagt dan de boete of andere schade?
Welke zorgplicht heeft de hypotheekadviseur?
De relatie is doorgaans een overeenkomst van opdracht. Op grond van artikel 7:401 BW moet de adviseur de zorg van een goed opdrachtnemer betrachten. In de rechtspraak wordt beoordeeld wat een redelijk handelend en redelijk bekwaam hypotheekadviseur in dezelfde omstandigheden had gedaan.
Daarnaast verlangt de financiële toezichtwetgeving dat relevante informatie over kennis, ervaring, financiële positie, doelstellingen en risicobereidheid wordt ingewonnen voor een passend advies. De hypotheekaanbieder verricht een eigen kredietwaardigheids- en acceptatietoets. Adviseur en bank hebben dus verschillende rollen.
Wanneer kan de klant een goede kans hebben?
- De adviseur presenteerde financiering of een specifieke regeling als haalbaar zonder een wezenlijke voorwaarde te controleren.
- Hij kende de uiterste datum van het financieringsvoorbehoud, maar waarschuwde niet voor een reëel en tijdig zichtbaar risico op overschrijding.
- Hij vroeg noodzakelijke stukken te laat op of diende de aanvraag verwijtbaar te laat of onvolledig in.
- Hij verzuimde een noodzakelijke verlenging te adviseren of te bespreken terwijl financiering nog onzeker was.
- Hij rekende met onjuist inkomen, verkeerde lasten of een niet-bestaande rente- of verhuisregeling.
- Hij legde essentiële risico’s, alternatieven of voorbehouden niet begrijpelijk vast.
Wanneer is de zaak moeilijker?
- De klant verzweeg of corrigeerde te laat een studieschuld, krediet, alimentatie, familielening, BKR-registratie, onzeker inkomen of herkomst van eigen geld.
- De adviseur heeft aantoonbaar gewaarschuwd en de klant koos bewust voor het risico.
- De koop of het bod werd uitgebracht voordat de adviseur opdracht kreeg of voldoende informatie ontving.
- De afwijzing berust op later gewijzigde feiten of zelfstandig acceptatiebeleid van de bank dat de adviseur niet redelijkerwijs kon voorspellen.
- Dezelfde schade zou ook bij juist advies zijn ontstaan.
- Niet kan worden bewezen dat de adviseur de koopakte, termijn of bijzondere wens kende.
De informatieplicht van de klant
De zorgplicht van de adviseur ontslaat de klant niet van de plicht juiste en volledige gegevens te verstrekken. Verzwijgen kan niet alleen de financiering laten stranden, maar ook leiden tot eigen schuld, verlies van causaal verband of afwijzing van de aansprakelijkheidsclaim. Meld twijfelgevallen en vraag schriftelijk hoe ze in de berekening en aanvraag zijn verwerkt.
Financieringsvoorbehoud en termijnen
Onder bijzondere omstandigheden kan de zorgplicht meebrengen dat de adviseur zich aantrekt wat er met het financieringsvoorbehoud gebeurt: tijdig waarschuwen, verlenging bespreken of de klant in staat stellen schade te voorkomen. Dat betekent niet dat iedere adviseur automatisch verantwoordelijk is voor iedere contracttermijn. De opdracht, communicatie en kennis van de koopakte blijven bepalend.
Lees ook Financieringsvoorbehoud te laat ingeroepen en Hypotheek afgewezen: wat nu?.
Bijzondere aandacht: de hypotheekadviseur en het financieringsvoorbehoud
Het Gerechtshof Amsterdam formuleerde in de aangehaalde uitspraak een belangrijke, maar nadrukkelijk van de omstandigheden afhankelijke zorgplicht. Een hypotheekbemiddelaar is niet bij iedere opdracht automatisch de bewaker van de kooptermijnen. Onder bijzondere omstandigheden kan hij zich echter wél actief de belangen van zijn cliënt rond het financieringsvoorbehoud moeten aantrekken.
Die verdergaande zorgplicht kan meebrengen dat de adviseur:
- tijdig waarschuwt dat de termijn voor het financieringsvoorbehoud afloopt terwijl nog geen voldoende zekere financiering bestaat;
- zelf actie onderneemt of die actie uitdrukkelijk bespreekt om verlenging van de termijn te verkrijgen;
- duidelijk meldt dat verlenging niet is verkregen en niet de indruk laat bestaan dat de aanvraag nog zonder contractueel risico kan worden afgewacht;
- de klant tijdig informeert en adviseert over schadebeperking, zodat deze nog kan ontbinden, zelf verlenging kan vragen of een andere verantwoorde maatregel kan nemen.
Wanneer kunnen zulke bijzondere omstandigheden bestaan?
- De adviseur kent de koopakte en de uiterste datum.
- Hij heeft de financieringsaanvraag en communicatie met de bank feitelijk in handen.
- Hij weet dat acceptatie vóór de einddatum onzeker of onmogelijk is.
- De klant mag uit de opdracht en communicatie redelijkerwijs begrijpen dat de adviseur de voortgang en termijn bewaakt.
- De adviseur weet dat overschrijding een boete of andere aanzienlijke schade kan veroorzaken.
- De klant kan zonder waarschuwing niet meer tijdig zelf handelen.
Ook dan volgt aansprakelijkheid niet automatisch. Onderzocht blijven: de precieze opdracht, waarschuwingen, eigen kennis en handelen van de klant, de mogelijkheid om werkelijk te ontbinden of verlenging te krijgen, en welke schade bij zorgvuldig handelen zou zijn voorkomen.
De lijn van het Gerechtshof Den Haag
Het Amsterdamse hof verwijst voor deze maatstaf naar twee eerdere arresten van het Gerechtshof Den Haag. Neem deze uitspraken daarom samen op in de dossieranalyse:
- de aangehaalde uitspraak
- de aangehaalde uitspraak
Praktisch bewijs: bewaar de opdracht, koopakte, agenda- of termijnmeldingen, statusupdates van de bank, verzoeken om aanvullende stukken, waarschuwingen, telefoonaantekeningen en correspondentie over verlenging. Juist de tijdlijn bepaalt vaak of de adviseur nog had kunnen waarschuwen of ingrijpen.
Praktijkvoorbeelden uit de rechtspraak
Verhuisregeling ten onrechte als later toepasbaar voorgesteld
De Rechtbank Noord-Holland oordeelde in 2025 dat de adviseur zijn zorgplicht had geschonden. De klanten mochten volgens het advies een bestaande rente later meenemen, maar de voorwaarden lieten dat niet toe. Het causale verband met de hogere rentelasten werd aangenomen.
de aangehaalde uitspraak
Geen aansprakelijkheid voor gemist financieringsvoorbehoud
Het Gerechtshof Amsterdam erkende dat de zorgplicht onder omstandigheden waarschuwing of hulp bij verlenging kan omvatten. In die concrete zaak werd echter geen zorgplichtschending aangenomen. Het bestaan van een termijn en een mislukte financiering bewijst dus niet vanzelf aansprakelijkheid.
de aangehaalde uitspraak
Adviseur handelde niet als redelijk bekwaam adviseur
De Rechtbank Amsterdam beoordeelde meerdere onderdelen van hypotheekadvies en nam bij tekortkomingen de norm van de redelijk handelend en redelijk bekwaam adviseur als uitgangspunt. Per schadepost bleven tekortkoming, causaliteit en omvang afzonderlijk te onderzoeken.
de aangehaalde uitspraak
Welke schade kan worden gevorderd?
- contractuele boete of schade aan de verkoper, voor zover die bij juist advies was voorkomen;
- redelijke extra rente of financieringskosten;
- kosten van een nood- of overbruggingsoplossing;
- dubbele woonlasten in een voldoende rechtstreeks verband;
- redelijke kosten om aansprakelijkheid en schade vast te stellen;
- in uitzonderlijke gevallen gemiste voordelen, mits niet speculatief.
De vergelijking is steeds: wat zou er waarschijnlijk zijn gebeurd bij zorgvuldig advies? Niet iedere teleurstelling of hogere last is schade van de adviseursfout.
Welke stukken heeft u nodig?
- opdrachtbevestiging en dienstverleningsdocument;
- adviesrapport, inventarisatie en berekeningen;
- koopakte en financieringsvoorbehoud;
- tijdlijn van bod, aanvraag, stukken, bankvragen en afwijzing;
- e-mails, berichten en gespreksverslagen;
- renteaanbod, hypotheekofferte en acceptatievoorwaarden;
- bewijs van alle door u verstrekte financiële informatie;
- boeteclaim, renteberekening en andere schadebewijzen.
Wat kunt u nu doen?
- Beperk onmiddellijk verdere schade en bewaak nog openstaande termijnen.
- Vraag het volledige advies- en bemiddelingsdossier op.
- Maak een chronologie met verzend- en ontvangstdatums.
- Stel de adviseur concreet en schriftelijk aansprakelijk.
- Meld de kwestie zo nodig bij diens beroepsaansprakelijkheidsverzekeraar.
- Gebruik eerst de interne klachtenprocedure en onderzoek daarna Kifid of de burgerlijke rechter.
- Laat causaliteit en schade onafhankelijk berekenen.
Veelgestelde vragen
Is “het moet lukken” een garantie?
Niet zonder meer. Context, voorbehouden en schriftelijke vastlegging zijn bepalend.
Is de adviseur altijd verantwoordelijk voor de financieringstermijn?
Nee. Wel kan zijn zorgplicht onder concrete omstandigheden een waarschuwing of actie verlangen.
Wat als ik zelf informatie heb verzwegen?
Dat kan de aanspraak ernstig verzwakken en leiden tot eigen schuld of ontbreken van causaliteit.
Kan ik meteen naar Kifid?
Doorgaans moet eerst de interne klachtenprocedure van de dienstverlener worden doorlopen. Controleer de actuele bevoegdheids- en termijnregels van Kifid.
Officiële en primaire bronnen
- AFM – hypothecair krediet en passend advies
- AFM – financieel advies
- Kifid – klachten over financiële dienstverlening