 Met behulp van AI gemaaktInhoudelijk gecontroleerd onder redactionele verantwoordelijkheid van mr. J.M.E. Hamming. Uitleg over het EU-kenmerk.
Nieuw: lees ook het persoonlijke blog Financieringsvoorbehoud te laat ingeroepen: wat nu?, bijgewerkt met rechtspraak uit 2024–2026.
Praktische voorbereiding: Bekijk vóór uw bod de checklist voor het kopen van een woning.
Hypotheek afgewezen na aankoop van een woning? Lees hoe het financieringsvoorbehoud werkt, wanneer u kunt ontbinden en wanneer een boete dreigt.
Wat is een financieringsvoorbehoud?
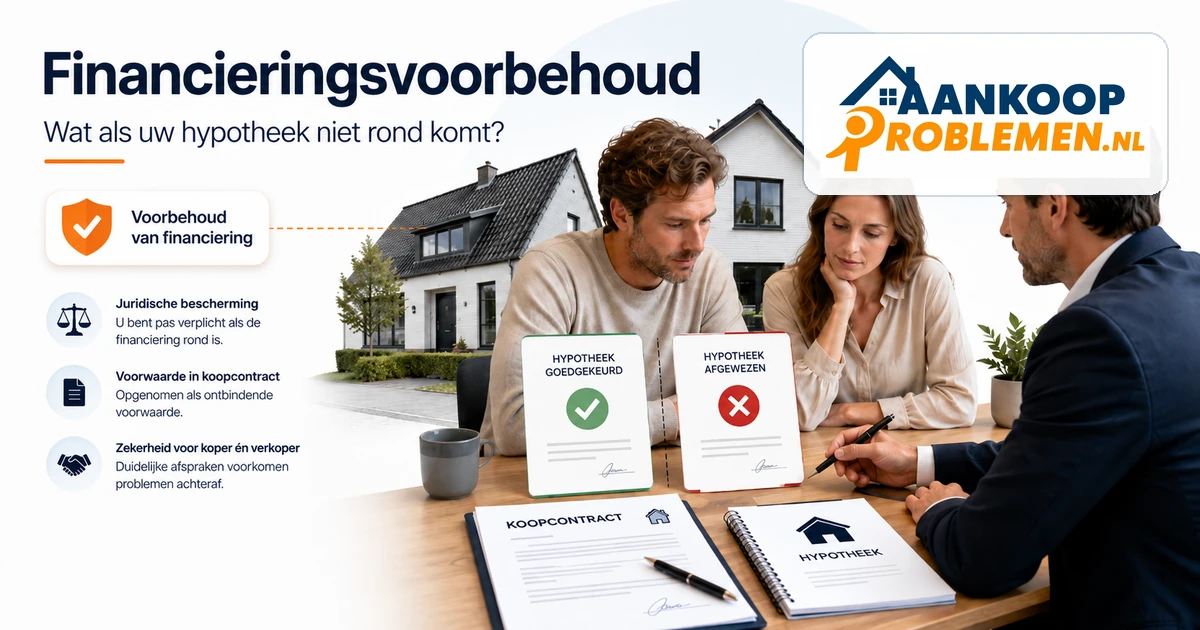
Een financieringsvoorbehoud is een ontbindende voorwaarde in de koopovereenkomst van een woning. Met deze voorwaarde kan een particuliere koper de koop onder bepaalde omstandigheden beëindigen wanneer hij de benodigde hypotheek niet kan krijgen. Een financieringsvoorbehoud geldt niet automatisch. Koper en verkoper moeten dit uitdrukkelijk afspreken en in de koopovereenkomst opnemen. Daarbij wordt meestal vastgelegd welk bedrag de koper moet kunnen financieren en vóór welke datum de hypotheek rond moet zijn. Soms worden ook aanvullende voorwaarden genoemd, zoals het verkrijgen van Nationale Hypotheek Garantie. Een hypotheekadviseur kan vooraf berekenen wat een koper waarschijnlijk kan lenen, maar een positieve eerste berekening is nog geen definitieve hypotheekofferte. De bank beoordeelt onder meer het inkomen, bestaande leningen, alimentatieverplichtingen, de waarde van de woning en eventuele bijzonderheden in het taxatierapport. Een financieringsvoorbehoud beschermt de koper daarom tegen het risico dat hij een woning moet betalen terwijl de bank uiteindelijk geen of onvoldoende financiering verstrekt.
Hypotheek afgewezen: hoe kunt u de koopovereenkomst ontbinden?
Is de hypotheek afgewezen, dan kan de koper de koopovereenkomst niet zonder meer ontbinden. Hij moet zich houden aan de voorwaarden die in het koopcontract staan. In de meeste koopovereenkomsten moet het financieringsvoorbehoud vóór een specifieke datum schriftelijk worden ingeroepen. Ook moet de koper doorgaans aantonen dat hij zich voldoende heeft ingespannen om de financiering te verkrijgen. Vaak moet minimaal één schriftelijke afwijzing van een erkende geldverstrekker worden meegestuurd. In sommige koopovereenkomsten zijn twee afwijzingen, een hypotheekaanvraag of aanvullende financiële stukken vereist. De exacte tekst van het financieringsvoorbehoud is daarom bepalend. Een algemene mededeling dat de hypotheek niet lukt, is meestal onvoldoende. Loopt de financiering vertraging op, bijvoorbeeld doordat de bank aanvullende documenten verlangt, dan kan de koper de verkoper vragen om de termijn te verlengen. De verkoper is niet verplicht daarmee akkoord te gaan. Een verlenging moet bovendien duidelijk en schriftelijk worden vastgelegd. Wordt het financieringsvoorbehoud te laat, onvolledig of zonder de vereiste documenten ingeroepen, dan kan discussie ontstaan over de vraag of de koopovereenkomst rechtsgeldig is ontbonden.
Kopen zonder financieringsvoorbehoud en het risico van een boete
Een bod zonder financieringsvoorbehoud kan aantrekkelijk zijn voor een verkoper, maar brengt voor de koper aanzienlijke risico’s mee. Een particuliere koper heeft na ontvangst van de door beide partijen ondertekende koopovereenkomst een wettelijke bedenktijd van drie dagen. Na afloop van deze bedenktijd is de koper in beginsel aan de koop gebonden. Wordt de hypotheek daarna afgewezen en staat er geen financieringsvoorbehoud in de overeenkomst, dan kan de koper meestal niet kosteloos van de aankoop afzien. In veel koopovereenkomsten staat een boetebeding van 10% van de koopsom. Bij een woning van € 500.000 kan de contractuele boete dus € 50.000 bedragen. Daarnaast kan de verkoper onder omstandigheden nakoming of aanvullende schadevergoeding verlangen. Ook bij een koop mét financieringsvoorbehoud kan een boete worden gevorderd wanneer de koper de ontbindende voorwaarde niet tijdig of niet correct heeft ingeroepen. Controleer daarom vóór ondertekening altijd het financieringsbedrag, de uiterste datum, de documentatie-eisen en de wijze waarop de ontbinding moet worden meegedeeld. Is er een geschil ontstaan over een afgewezen hypotheek, een verlopen financieringstermijn of een opgelegde boete? Laat de koopovereenkomst dan zo snel mogelijk juridisch beoordelen.
Veelgestelde vragen over het financieringsvoorbehoud
Wat is een financieringsvoorbehoud?
Een financieringsvoorbehoud is een ontbindende voorwaarde in de koopovereenkomst van een woning. De koper kan daarmee de koop beëindigen als hij de afgesproken financiering niet vóór de vastgelegde datum kan verkrijgen. In het koopcontract staat meestal welk bedrag moet worden gefinancierd en wanneer de financiering rond moet zijn.
Is een financieringsvoorbehoud automatisch van toepassing?
Nee. Een financieringsvoorbehoud moet uitdrukkelijk worden opgenomen in het bod en vervolgens in de koopovereenkomst. Staat er geen financieringsvoorbehoud in het koopcontract, dan draagt de koper in beginsel zelf het risico dat de bank geen of onvoldoende hypotheek verstrekt.
Hoeveel afwijzingen van banken zijn nodig?
Dat hangt af van de tekst van de koopovereenkomst. In sommige overeenkomsten is één schriftelijke afwijzing van een erkende geldverstrekker voldoende. In andere overeenkomsten zijn twee afwijzingen of aanvullende documenten vereist. Controleer daarom altijd welke bewijsstukken volgens het financieringsvoorbehoud moeten worden overgelegd.
Wat betekent dat de ontbinding ‘goed gedocumenteerd’ moet zijn?
De koper moet aannemelijk maken dat hij serieus heeft geprobeerd de benodigde hypotheek te verkrijgen. Meestal moet hij een schriftelijke afwijzing van een geldverstrekker overleggen. Afhankelijk van de koopovereenkomst kunnen ook de hypotheekaanvraag, inkomensgegevens of andere documenten nodig zijn. Alleen zeggen dat de hypotheek niet is gelukt, is doorgaans onvoldoende.
Hoe moet de koper het financieringsvoorbehoud inroepen?
De koper moet vóór het einde van de financieringstermijn duidelijk en schriftelijk meedelen dat hij de koopovereenkomst ontbindt. De mededeling moet worden verzonden aan de persoon die in het koopcontract wordt genoemd, bijvoorbeeld de verkoper of diens makelaar. Ook moeten de voorgeschreven bewijsstukken tijdig worden meegestuurd.
Kan de financieringstermijn worden verlengd?
De koper kan de verkoper om verlenging vragen als de hypotheekaanvraag nog niet definitief is beoordeeld. De verkoper is niet verplicht om daarmee in te stemmen. Een verlenging moet daarom vóór het verstrijken van de oorspronkelijke termijn duidelijk en bij voorkeur schriftelijk worden vastgelegd.
Wat gebeurt er als het financieringsvoorbehoud te laat wordt ingeroepen?
Wanneer de koper de termijn laat verlopen, kan hij zich meestal niet meer op het financieringsvoorbehoud beroepen. De koopovereenkomst blijft dan van kracht. Dat kan ook gebeuren wanneer de ontbinding wel op tijd is verstuurd, maar niet voldoet aan de overeengekomen documentatievereisten.
Kan de verkoper een boete van 10% eisen als de hypotheek is afgewezen?
Dat is mogelijk wanneer de koop niet rechtsgeldig is ontbonden en de koper zijn verplichtingen vervolgens niet nakomt. In veel koopovereenkomsten staat een contractuele boete van 10% van de koopsom. Of deze boete daadwerkelijk verschuldigd is, hangt af van de koopovereenkomst, de ingebrekestelling en de omstandigheden van het geval.
Is het financieringsvoorbehoud hetzelfde als de wettelijke bedenktijd?
Nee. Een particuliere koper heeft na ontvangst van de door beide partijen ondertekende koopovereenkomst een wettelijke bedenktijd van drie dagen. Binnen die periode hoeft de koper geen reden te geven voor het beëindigen van de koop. Een financieringsvoorbehoud geldt doorgaans langer, maar kan alleen worden gebruikt wanneer aan de voorwaarden uit het koopcontract is voldaan.
Wat kan ik doen als er discussie ontstaat over de ontbinding?
Bewaar alle correspondentie met de hypotheekadviseur, bank, verkoper en makelaar. Laat de koopovereenkomst snel juridisch beoordelen, vooral wanneer de verkoper stelt dat de ontbinding te laat of onvoldoende gedocumenteerd is. Bij een geschil kunnen de exacte formulering van het financieringsvoorbehoud en de verzonden documenten beslissend zijn.